Bertaina & Fils / Accident et assurance
Accident et assurance
Vous venez d’avoir un accrochage. Voilà ce qui vous attend.
Entre le constat rempli sur le bord de la route et les clés qu’on vous rend, il y a une procédure, des délais et un vocabulaire. Personne ne l’explique jamais au moment où on en a besoin. Voici le déroulé complet, dans l’ordre.
01 — Le libre choix
Votre assureur ne choisit pas votre carrossier
C’est le point le plus important de cette page, et le plus ignoré. Depuis la loi du 17 mars 2014 dite loi Hamon, l’assureur a l’obligation d’informer l’assuré qu’il peut faire réparer son véhicule par le professionnel de son choix. La disposition figure au code des assurances, à l’article L. 211-5-1.
Concrètement : quand on vous propose au téléphone « notre réparateur agréé le plus proche », c’est une proposition, pas une obligation. Vous pouvez répondre que votre véhicule ira chez le carrossier que vous connaissez. Le dossier suit, l’expertise se fait à l’atelier que vous avez désigné, et l’indemnisation reste due.
Certains contrats prévoient un avantage — franchise réduite, prêt de véhicule — lorsqu’on passe par le réseau agréé. C’est un argument commercial légitime, qui doit être mis en balance ; ce n’est jamais une contrainte.
02 — Le déroulé
Les huit étapes, de la route à l’atelier
Sur place
Constat amiable rempli et signé par les deux parties, même pour un choc léger. Photos larges de la scène et photos rapprochées des dégâts, sur les deux véhicules. Si personne d’autre n’est en cause, photographiez quand même : ces images serviront au chiffrage.
La déclaration
Le sinistre se déclare à l’assureur dans un délai de cinq jours ouvrés (deux jours en cas de vol). C’est un délai contractuel classique, mentionné dans la plupart des conditions générales : vérifiez le vôtre. Passé ce délai, l’assureur peut opposer un refus s’il démontre un préjudice.
Le passage à l’atelier
Le véhicule est examiné, démonté si nécessaire, et un chiffrage est établi : pièces, ingrédients peinture, temps de main-d’œuvre. Ce document est celui que l’assurance et l’expert vont discuter.
L’expertise
L’assureur mandate un expert automobile. Il vient constater les dégâts, valider ou corriger le chiffrage, et se prononcer sur le lien entre le choc et les dommages déclarés. Sa mission est technique : il n’est ni juge ni commercial.
L’accord
Une fois le rapport transmis, l’assureur donne son accord de prise en charge et le montant qu’il indemnise. C’est le feu vert pour commander les pièces.
Les pièces
Le délai réel d’une réparation dépend beaucoup de cette étape. Une pièce courante arrive vite ; un élément de teinte particulière, une optique de véhicule récent ou une pièce en rupture chez le constructeur peuvent immobiliser un dossier plusieurs semaines, sans que l’atelier y puisse quoi que ce soit.
La réparation
Tôlerie, apprêt, cabine, séchage, remontage, contrôle des jeux. C’est le temps d’atelier proprement dit.
La restitution
Vous récupérez le véhicule, vous rendez celui de courtoisie, et vous réglez ce qui reste à votre charge — le plus souvent la seule franchise.
03 — Le vocabulaire
Les mots qu’on vous dira au téléphone
- Franchise
- La part du coût qui reste à votre charge, fixée par votre contrat. Elle se déduit de l’indemnité : si la réparation coûte mille deux cents euros et la franchise trois cents, l’assurance en verse neuf cents.
- Expert automobile
- Professionnel inscrit sur une liste nationale, mandaté par l’assureur pour évaluer les dommages et leur coût. Vous pouvez contester son rapport et demander une contre-expertise, à vos frais sauf clause contraire.
- Tiers, tous risques
- Au tiers, seuls les dommages causés à autrui sont couverts : si vous êtes responsable, votre propre carrosserie reste à votre charge. Tous risques, vos dommages sont pris en charge même en cas de responsabilité, franchise déduite.
- VEI
- Véhicule économiquement irréparable : le coût des réparations dépasse la valeur du véhicule avant le choc. L’assureur propose alors une indemnisation en valeur plutôt qu’une réparation. Rien ne vous oblige à accepter la cession : vous pouvez conserver le véhicule, sous conditions.
- VGE
- Véhicule gravement endommagé : la sécurité est en cause (structure, freinage, direction, liaisons au sol). La circulation est interdite jusqu’à réparation et validation par un expert.
- Ingrédients peinture
- Ligne classique d’un devis : apprêts, bases, vernis, durcisseurs, diluants, abrasifs et consommables de cabine. Ce n’est pas de la main-d’œuvre, c’est de la matière.
- Taux horaires T1, T2, T3
- Les barèmes de main-d’œuvre d’un atelier, affichés obligatoirement à l’entrée. Chez Bertaina et Fils, ils figurent sur le panneau blanc visible à côté de la porte d’accueil.
04 — La franchise
Ce que la maison affiche à ce sujet
Sur les véhicules de courtoisie, sur la carte de visite et sur son affiche 4×3 en ville, la carrosserie annonce la même chose : « Chez nous, la franchise carrosserie est offerte* ». L’astérisque renvoie à des conditions, comme toujours ; le principe, lui, est affiché publiquement par la maison depuis des années.
Nous ne détaillons pas ces conditions ici, parce qu’elles appartiennent à la carrosserie et qu’elles peuvent évoluer. La bonne façon de savoir si votre dossier y entre est de poser la question directement, dossier en main.
05 — Pendant ce temps
Le véhicule de courtoisie
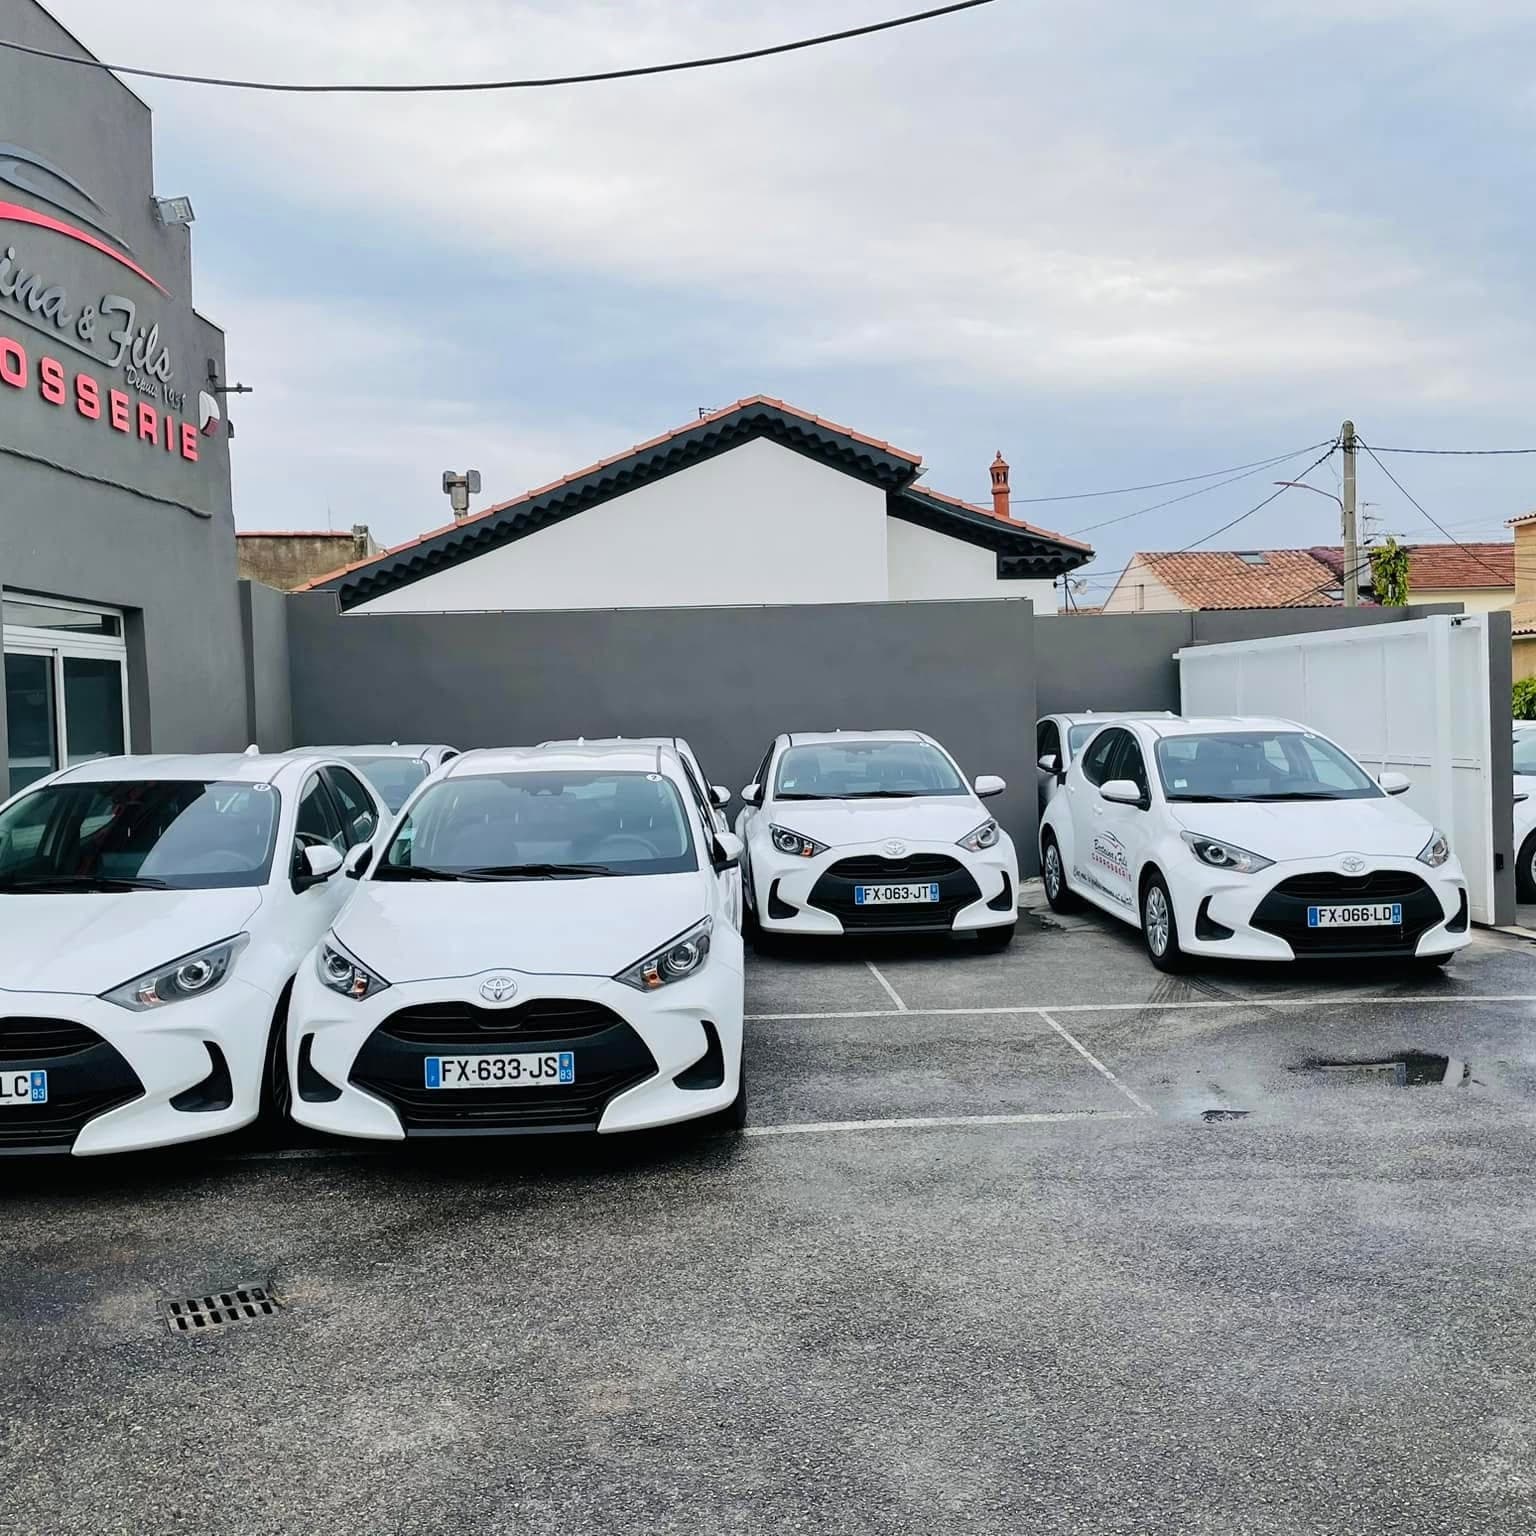
Le panneau de l’atelier annonce le véhicule de prêt, et le parking en porte la preuve : une flotte de citadines blanches marquées au nom de la carrosserie. C’est ce qui distingue une panne de carrosserie d’une panne de moteur : la voiture n’est pas en train d’être réparée dans la journée, elle est immobilisée le temps que la peinture sèche.
Le prêt dépend du planning et de la disponibilité du parc. C’est une raison de plus d’appeler dès la déclaration du sinistre, avant même l’expertise, pour poser une date.
Prendre le dossier en main
Constat, photos, numéro de sinistre si vous l’avez déjà : appelez l’atelier avec ces éléments et le rendez-vous se pose en quelques minutes.